
🧠 DeepTechはなぜ“先発優位”で語れないのか|勝敗を分ける商業化システムの正体
「先行者利益か、(ファースト)フォロワーか」。新規事業・スタートアップの文脈で幾度となく繰り返されてきたこの問いですが、ことDeepTechを論じるにあたっては、どうにも解像度が粗すぎる、というのが私の印象です。
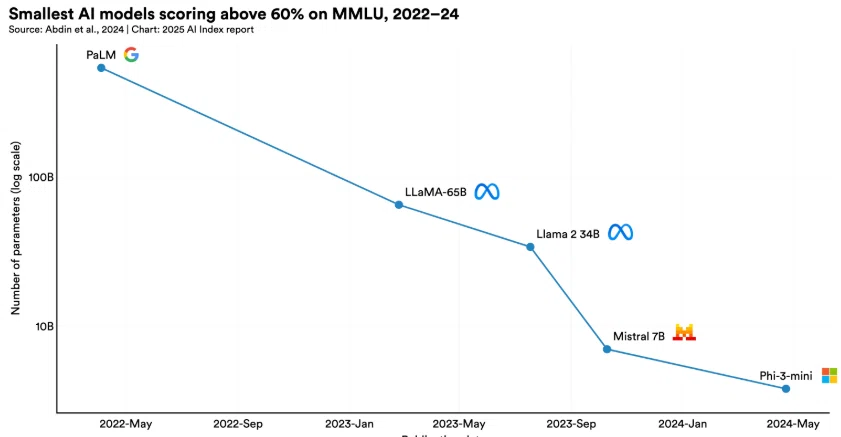
スタンフォード大学 HAIの「2025 AI Index Report」によれば(正直中身を見るまでもないのですが)、圧倒的な技術的優位が長続きしない、という環境はすでに世界的に一般的になっています。同レポートによれば、GPT-3.5モデルの推論コストは2022年11月から2024年10月までの2年弱で280倍以上も急落し、クローズドモデルとオープンウェイトの性能差もわずか1年で8%から1.7%へと肉薄したとされています(1)。「最初にすごいものを作った天才」が、そのまま長く独走できる牧歌的な時代ではないわけです。
だからといって、「これからは二番手(以降)で頑張ればいい時代だ!」と安易に逆張りするのも、また雑な議論に過ぎないのも言うまでもないでしょう。
企業が最先端技術を現場へ導入・開発し、事業として回すフェーズにおいて、真のボトルネックは「技術の純粋な性能差」ではありません。OECDの2025年報告書によると、EU企業がAI導入で直面する壁は、人材不足(57%)や外部資金の枯渇(36%)、独自データの準備といった極めて泥臭い課題であるとされています(2)。競争の重心は「いかに早く作るか」から、「いかに現場で使える形へ組み込むか」へと完全に移行しているのです。
そして、ハードウェアやバイオ等が絡むDeepTech領域において、この「組み込みの泥臭さ」こそが桁違いの「重力」を持つことになります。
彼らの前に立ちはだかる競争相手は、単なる「模倣犯」ではありません。規制当局との折衝をくぐり抜け、量産ラインを立ち上げ、厳格な品質保証体制を敷き、顧客の既存システムに食い込み、さらには天文学的な資本を継続投下できる強靭な「組織」を想定しなければなりません。
ここで思い出されるのは、カリフォルニア大学のデビッド・ティースが1986年に示した議論です。イノベーションの果実は、必ずしも美しい技術を生み出した発明者の手には落ちない。製造、販売、サポートといった「補完的資産(Complementary Assets)」を握る者のもとへ流れていく、という主張です(3)。
つまり、DeepTechにおいて問うべきは、誰が最初に市場へ顔を出したか、ではありません。 誰が、規制・製造・資本・顧客実装といった補完的資産を、技術と結びついた「商業化システム」として先に束ねたか。 これに尽きます。
私たちは「一番手か二番手か」という手垢のついた二項対立から一度距離を置き、「誰が技術を事業に変える接続点を握ったのか」へ問いをずらす必要があるのです。
言ってしまえば、以上が、本稿の主張のすべてです。次章以降では、主張を少し深ぼったうえで、mRNAワクチンや半導体製造装置のケースをもとに、「商業化システムの構築順」こそが勝敗を分かつという事実と、実務での評価軸まで考えていければなと。
「先発優位」というマジックワードがいかに思考を停止させるか、考える機会としていただければ幸いです。
目次
- 先発優位は存在する。だが「何を測るか」で話はまるで変わる
- DeepTechでは「参入順」より「商業化システムの構築順」が勝敗を分ける
- 実際に誰が「商業化システム」を握ったのか ?mRNAとEUVのケーススタディ
- mRNA:技術を持っていた者と、価値を回収した者は別だった
- ASML:勝ったのは「最初に原理を知っていた者」ではなく、「エコシステムを束ねた者」だった
- 二つの事例から見える共通点
- では、私たちは何を見ればいいのか
- 再現困難性
- 規制は「障害物」ではない。競争条件そのものである
- 試作品の有無より「量産と品質保証」の筋肉
- 「売る」のではなく、現場の運用へ「不可逆的に食い込む」
- 「長期資本」の持久戦
- 参考文献
先発優位は存在する。だが「何を測るか」で話はまるで変わる
あらかじめ断っておきたいのは、決して「先発優位など存在しない」といいたいわけではありません。むしろ逆です。先発優位という考え方は、極めて筋の通っていると考えています。
Lieberman と Montgomery の古典的な論文で示されているように、先行者は学習効果や特許競争を通じて技術的なリードを築きやすく、希少なリソースや立地を先に押さえることができます。さらには顧客のスイッチングコストまで自社に有利に働かせることができる(可能性が高い)。要するに、「早く参入すること」が有利に働くメカニズムは、昔からきちんと理論化されてきています(4)。
しかし同時に彼らは、先行者にはフリーライダー問題、需要の不確実性、技術変化に対する組織の硬直化といった「不利な側面」があることも、かなり早い段階から指摘していました。つまり、先発優位という言葉は本来「勝ち筋の万能公式」などではなく、「優位にも不利にもなりうる条件の束」を指す概念だったわけです(4)(5)。
にもかかわらず、この議論が実務の現場に降りてくると、驚くほど雑に扱われてきました。「先に市場に参入すれば有利」「いや、二番手のほうが賢い」といった、居酒屋の談義レベルの二項対立へと簡単に矮小化されてしまうのです。
そうなってしまう最大の理由は、実のところ、私たちが「何をもって勝ちと呼ぶのか」をほとんど分けて考えていないことにあると思います。市場シェアを上げること。利益を上げること。長く生き残ること。これらは本来まったく別の話です。にもかかわらず、それらが「勝った/負けた」の一言で乱暴に束ねられてしまう。ここに、先発優位論のややこしさの本質があります。
この点で象徴的なのが、VanderWerf と Mahon による1997年のメタ分析です。彼らは先発優位を検証した既存研究を並べ、「市場シェアを成果指標に使った研究ほど、先発優位を“発見しやすい”」ことを示しました(6)。裏返せば、収益性や生存率のような身も蓋もない指標で見た途端、話はかなり変わりうるというわけです。
この論点は、長崎大学の2014年の系統的レビューでも報告されています。同レビューによれば、先発優位の実証研究で用いられる成果指標は、市場シェアが28.8%、利益が19.2%、生存率が9.6%でした(7)。つまり、この手の議論の多くは、最初から「どれだけ儲かったか」より「どれだけ場所を取れたか」を見やすい設計になっているのです。界隈では、先発優位が実態以上に強そうに見えるのは、半分くらいは“測り方のバグ”だと言う主張さえあります。
さらに厄介なのは、「最初に参入した企業」と「最終的に勝った企業」が、思っている以上に一致しないという事実です。
Golder と Tellis の研究では(超有名研究なので覚えておくのがおすすめ)、約500ブランド・50カテゴリの歴史分析を通じて、市場パイオニアの約半数が失敗していること、そして長期的な勝者の多く「最初の発明者」ではなく、かなり後から参入した「初期市場リーダー(Early Market Leaders)」であったことを示しました(8)。
この結果が面白い(気持ち悪い)のは、私たちが好む「最初に世界を変えた者が、そのまま勝者になった」という美しい英雄譚をきれいに裏切るからです。現実には、発明した者と、市場を取った者と、利益を回収した者は、平気でズレるのが当たり前、というわけです。
ここまでくると、「先発優位はあるのか、ないのか」という問い自体が、すでにピント外れであることが分かります。もし「先発優位」を論じたいのであれば、正確には、こう問うべきでしょう。
先発優位とは、一体「何」の優位なのか。シェアか、利益か、それとも生存か?
このような問いに立て直さない(解像度を上げない)限り、「先発優位」という言葉は、説明概念ではなく単なる思考停止のラベルになってしまうのが関の山です。
また、この整理こそがDeepTechの深淵を覗き込むための不可欠な「助走」になります。なぜならDeepTechの領域では、この「シェアと利益と生存のズレ」が極端な形で現れるからです。
研究開発で先行することと、承認を通すこと。 初期のプロダクトを作ることと、量産に耐えること。 技術的に勝つことと、資本市場で生き延びること。
これらは、似ているようでいて「まったく別の競技」です。先発優位を市場シェアだけで測る癖をそのまま持ち込めば、DeepTechの戦場では高確率で致命傷を負うことになります。
DeepTechでは「参入順」より「商業化システムの構築順」が勝敗を分ける
なぜDeepTechの世界では、「シェアと利益と生存のズレ」が極端に拡大するのでしょうか。
答えは単純です。DeepTechにおいては、技術そのものが優れているだけでは事業にならないからです。
ソフトウェアの世界であれば、極端な話、優れたコードと洗練されたUI、一定の配布力さえあれば市場に食い込む余地はあります。もちろん現実はそう甘くありませんが、それでも「プロダクトを世に出すこと」と「市場に届けること」の距離は比較的短い。
ところがDeepTechでは、その距離が途方もなく長いのです。研究室で成立した(研究者が恍惚している)技術を、実際の市場で売れる「事業」へと変換するまでには、いくつもの重たい関門が横たわってきます。
一つは、規制。医療、バイオ、エネルギー、宇宙、産業機器。DeepTechの主戦場は、どれも「作れば売れる」という牧歌的な世界ではありません。安全性の検証、認証の取得、標準規格への適合、当局とのタフな折衝。技術の良し悪しを決めるのは研究者だけでなく、規制当局や認証機関でもあります。
次に、量産。プロトタイプを1つ作れることと、それを安定して1万台、10万台と製造できることのあいだには、絶望的なまでの断絶があります。半導体製造装置であれバッテリーであれ、ここで問われるのは天才的な発明の鮮やかさではありません。プロセス設計、歩留まりの改善、サプライチェーン管理、品質保証といった、およそ英雄譚にはならない泥臭い能力です。
さらに、顧客実装の壁も立ちはだかります。DeepTechのプロダクトは、顧客の既存オペレーションの中にねじ込まれて初めて価値を持ちます。既存設備と接続できるか。ガチガチの調達要件を満たせるか。導入後の保守体制は回るか。顧客側の硬直化した稟議フローを突破できるか。ここでは、プロダクトのカタログスペックよりも、「顧客組織の奥深くへ食い込む力」のほうが勝敗を左右する局面すら出てきます。
極めつけが、資本です。これがDeepTechをDeepTechたらしめている最大の重力源と言っていいでしょう。研究開発だけでも莫大な金が溶けるのに、そこから承認、設備投資、量産の立ち上げ、営業網の構築まで進めようとすれば、必要資金は一気に、平気で桁が変わります。
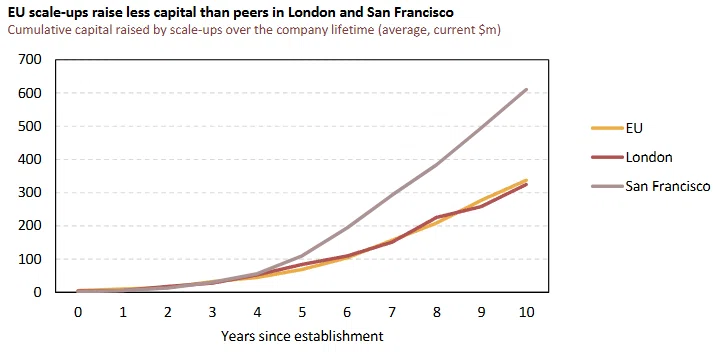
ここで、European Investment Bank(EIB)の2024年のレポートが冷酷な現実を突きつけてきます。EUのスケールアップ企業は、創業10年目の時点で、サンフランシスコの同業他社よりも50%も少ない資本しか調達できていないと報告されています(9)。つまり、DeepTechにおける「死」は、技術が劣っていたから起きるとは限らない。単に、商業化フェーズという広大な砂漠を渡り切るだけの燃料(資本)が尽きた、という身も蓋もない理由で容易に起こり得るのです。
ここまで並べると、前章で触れたティースの「補完的資産(Complementary Assets)」という言葉も、抽象的な経営学の用語ではなく、血の通った生々しい実体を持って見えてくるのではないでしょうか。
DeepTechにおける補完的資産とは、製造ラインであり、規制対応の専門チームであり、品質保証の仕組みであり、強固な販売網であり、顧客との実装関係であり、何より、そのすべてが稼働するまで耐え凌げる「資本」のことです。
この意味において、DeepTechの競争は、美しい発明競争というよりも「接続点の争奪戦」に近いといっていいでしょう。技術を生み出すこと自体はもちろん尊い。しかし、それを規制とつなぎ、工場とつなぎ、顧客の泥臭い現場とつなぎ、金融市場とつなぐことができなければ、その技術は1円の経済価値にも変換されません。むしろ、技術的先行者が血反吐を吐いて開拓した市場を、後から来た「資本力と実装力のあるプレイヤー」が涼しい顔で刈り取る、という構図すらごく普通に起こります。
だからこそ、「先行者利益か、ファーストフォロワーか」という二項対立は雑なのです。一番手か二番手かは、もはや本質ではありません。本質はたった一つ。
誰が、“研究成果”を“商業化システム”へ変換する回路を、最も早く完成させたのか。
ここで言う「商業化システム」とは、きれいな経営スライドに描かれる図形の集合体ではありません。もっと露骨な実態のことで、規制対応が回る。量産ラインが動く。品質が担保される。顧客の現場へ実装される。必要な資本が途切れない。この5つ(ほかにもありますが)が最低限つながって初めて、技術は「すごい発明」から「儲かる事業」へと相転移します。
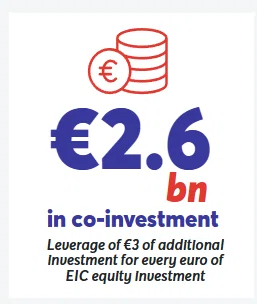
この見立ては、私の個人的な思いつき(思い込み)ではありません。EIC(欧州イノベーション会議)の2025年インパクトレポートでも、DeepTech支援の真の成果として、単なる資金供給ではなく「投資家・大企業・調達者との接続」が強く重視されています。具体的には、EICが投じたエクイティ1ユーロあたり、追加で3ユーロの投資を誘発したと報告されています(10)。この数字が示唆するのは、支援の核心が「研究資金を渡すこと」ではなく、「技術を市場へ渡すための橋を一緒に架けること」にあるという点です。発明そのものより、その橋の設計強度が勝敗を分けるのです。
よく私が使う比喩を共有します。
DeepTechにおける競争とは、よーいドンで駆け抜けるシンプルな徒競走ではありません。走りながら橋を架け、電気・ガス・水道を通し、法規の壁をよじ登り、工場を動かし、顧客の現場にねじ込んだ者が勝つ。そういう、ひどく不格好で、しかし極めて現実的な総力戦なのです。
実際に誰が「商業化システム」を握ったのか ?mRNAとEUVのケーススタディ
実際のケースとして、mRNAワクチンと半導体製造装置の事例を取り上げてみます。片方はバイオ、もう片方は超精密機械。業界の顔つきも時間軸もまるで違いますが、勝敗の分かれ目には驚くほど共通点があるのです。
どちらの市場でも、着想や研究の蓄積そのものが重要だったのは当然です。しかし、最終的に決定的な差を生んだのは、その技術を規制・製造・供給網・顧客・資本へと接続し、「商業化システム」として閉じ切ることができたかどうかでした。
言い換えれば、勝ったのは「最初に知っていた者」ではなく、「最初に回せた者」だったのです。
mRNA:技術を持っていた者と、価値を回収した者は別だった
ドイツのCureVacは、1990年代からmRNA技術の可能性を追い続けてきた古参であり、長年にわたる研究の蓄積と圧倒的な知財の厚みを持っていました。誰も見向きもしなかった時代からリスクを取ってきた、疑いようのない「技術的先行者」であり、パンデミックにおいても主役の最有力候補だったはずです。
しかし、COVID-19という巨大な商業化局面において、世界を席巻したのはCureVacではありませんでした(名前すら聞いたことがない人が大半でしょう)。
結果的に莫大な価値を回収したのは、ご存じの通りBioNTechとPfizerの連合軍です。BioNTechの技術単独ではなく、そこにPfizerという巨人が持つ臨床開発力、グローバルな製造キャパシティ、各国の規制当局との折衝力、強靭な販売・物流網が接続された。これにより、mRNAは「有望な技術」から「世界規模で供給される製品」へと一気に相転移しました。
ここで起きたのは、研究室から世界市場への華麗なショートカットではありません。むしろ逆です。研究、臨床、承認、生産、超低温物流、販売という気の遠くなるような泥臭い工程を、巨大な組織能力の暴力によって一気通貫につなぎ切ったのです。
この構図は、その後の展開にまできれいに(そして残酷に)現れています。
というのも、2025年、BioNTechはCureVacを約12.5億ドルの全株式交換で買収すると発表しました。さらに同年8月には、CureVac/GSKとBioNTech/Pfizerの間で泥沼化していたmRNA特許紛争が和解に至り、CureVac側は7.4億ドルの一時金と将来のロイヤルティを受け取る形になりました(11)(12)。
この一連の流れは、非常に象徴的といえるでしょう。CureVacの技術的先行や知財が「無価値」だったわけでは決してありません。実際、その価値は最終的に莫大な金額として認識されています。
しかし、その価値の現れ方は、市場を席巻する製品の「主導権」としてではなく、買収対価や和解金、ロイヤルティという形に変換されて支払われました。技術の起点であったことと、商業化の勝者であることは、完全に別の競技だったのです。
本事例が私たちに突きつけてくるのは、「技術的先行だけでは、パンデミックのような極端な需要爆発の局面でさえ、自社による価値捕捉(Value Capture)を全く保証しない」という冷徹な事実です。
必要だったのは、優れたアイデアそのものよりも、それを数十カ国の規制当局に通し、世界規模で量産し、サプライチェーンへ載せ、医療現場へ供給するための「システム」の構築力でした。DeepTechにおける勝敗が、技術の順位表だけでは決まらないことが、これ以上ないほど露骨に示されている例といえるでしょう。
ASML:勝ったのは「最初に原理を知っていた者」ではなく、「エコシステムを束ねた者」だった
半導体製造装置の世界は、mRNAとはまた別の角度から、同じ真実を突きつけてきます。
露光装置、とりわけEUV(極端紫外線)リソグラフィの領域は、長らく多くのプレイヤーが技術課題に挑み、敗れ去ってきた死の谷です。原理的な着想や要素技術の蓄積という意味では、オランダのASMLが何もないところから突然、魔法のように勝ったわけではありません。
ここでも勝敗を決めたのは、「最初に難しさに気づいたか」ではなく、「その絶望的な難しさを、産業として回せる形に変換できたか」でした。
ASMLの現在地を象徴するのが、次世代機である「High-NA EUV」です。Reutersによれば、2024年時点でこの装置は1台約3.5億ユーロ(約500億円超)もするそうです。サイズも価格も、もはや単なる機械というより、国家のインフラプロジェクトに近い狂気のスケールに達しています(13)。
ここまで来ると、競争優位の源泉は「単独の発明」や「単発の技術リード」では到底説明がつきません。必要なのは、数千に及ぶサプライヤー群との長期協業、ツァイス社との(もはや狂気的とでもいえるような)光学レンズの共同開発、量産に耐える超精密製造能力、顧客の工場での保守・アップグレードを支えるグローバルなサービス網、そして何より、それら全てが結実するまで数十年耐え抜く「長期資本」です。
要するに、ASMLが売っているのは装置そのものというより、「自社を中心に組み上げられた巨大な産業システムそのもの」なのです。
さらに特筆すべきは、ASMLの優位性が「完成した高性能な機械を、ポンと顧客に売る」ことで成立しているわけではない点です。
Intelが最初のHigh-NA EUVの組み立てを先行して進め、TSMCやSamsungといった最先端ファウンドリも巨額の導入計画を引いているように、この市場では「顧客側の技術ロードマップ」そのものが、装置メーカーの競争優位の一部として組み込まれています(13)(14)。
つまりASMLは、単体のスペック表で勝っているのではなく、世界の半導体巨人の未来計画のど真ん中に、自社を不可逆的に埋め込むことで勝っている。これはまさに、「顧客実装」が、想像を絶する高次元で起きている状態に他なりません。
二つの事例から見える共通点
mRNAとEUVという、生態系の違うマーケットを並べてもなお、浮かび上がってくる結論は一つで、
技術的先行は重要だが、それ自体は勝利条件ではない。勝敗を決めるのは、その技術を規制・製造・供給・顧客・資本と結びつけ、“回るシステム”として回路を閉じられるかどうかである。
という点です。
この点を見落とすと、私たちはすぐに「CureVacはマーケティングで負けた」「ASMLは技術力で勝った」といった、手垢のついた乱暴なストーリーに飛びついてしまいます。
ですが、現実はもっと複雑。CureVacの知財は確かな価値を持っていた。ただし、その価値は自社製品の覇権ではなく、和解金として現れた。ASMLの技術は狂気的にすごい。ただし、そのすごさが圧倒的な競争優位に転換されたのは、顧客・供給網・資本まで含んだ「巨大なシステム」へと編み込まれていたから。
DeepTechにおいて問うべきは、もはや「誰が最初に市場へ出たか」ではありません。 誰が最初に、技術を“閉じた商業化回路”へ変換したかなのです。
では、私たちは何を見ればいいのか
では、こうした不格好な総力戦の市場において、投資家や起業家・事業開発担当者は一体「何」を評価すればいいのでしょう?という実務的な評価軸を整理しておきます。
「先発優位か、フォロワーか」という雑な二項対立を捨てろ、という指摘はその通りだとしても、代わりに何を評価軸として持ち込めばいいのかが示されなければ、単なる批評で終わってしまいますからね。
結論から言えば、見るべきは「市場に何番目に出たか」ではありません。 その企業が“商業化システム”のどこまでを、自力で、あるいは強固な提携によって閉じ切っているか。 これに尽きます。
この視点に立つとき、我々が通るべき「検問」は、少なくとも5つ存在します。
再現困難性
当然ながら、起点は技術です。 しかしここでいう技術とは、「特許を何本持っているか」や「技術的にどれほど魔法のように見えるか」といった、見栄えの良い表面的な話ではありません。見るべきは、その技術がどの程度“再現困難”であり、どれだけ長く競争優位として持続しうるか、です。
これは、前章までの「先発優位とは何の優位か」という問いに直結します。技術的に先行して市場シェアを瞬間的に奪えたとしても、利益率や長期生存のモートにならなければ意味がない。ましてDeepTechでは、技術そのものの純度が高くても、商業化の回路に載らなければ、その価値は他社(補完的資産を持つ者)へ無慈悲に吸い上げられてしまいます。
したがって、投資家や事業開発担当者が本当に問うべきは、「その技術はすごいか?」ではありません。 「その技術は、模倣や代替にどの程度耐えうるのか。そして耐え抜いた先で、誰が価値を回収する設計になっているのか」です(現実には、この根源的な問いに答えられない「すごい技術」は、世の中に山ほど転がっています。日本でも大学発スタートアップが毎年400社コンスタントに登場するようになってきていますが、この問いに応えられる企業はどれほどあるのでしょうか。。)
あと、日本の大学発スタートアップは年間400社以上設立されるようになったが、ユニコーンは一向に出ない。

@Astella6174
提言を読んでいて思った最大の理由の一つは「大学側の知財統治・交渉力の圧倒的欠如」にあるなーと(別に目新しいインサイトではないですが)。…— おくさん/OKUSUN🇯🇵🇨🇳 (@Astella6174) March 7, 2026
規制は「障害物」ではない。競争条件そのものである
次に、規制対応です。 DeepTech領域において、規制を「上市前に仕方なく超えるべき面倒な壁」のように扱う人がいますが、これは極めて危険な兆候です。医療、エネルギー、宇宙、半導体、ロボティクスetc。こうした市場では、規制は単なる障害物ではなく、競争のルールそのものです。
規制対応力とは、申請書類をきれいに埋める事務能力のことではありません。安全性データの戦略的な取り方、認証取得までの逆算ロードマップ、当局とのタフな対話能力、場合によっては自社に有利な「標準化(ルールメイク)」まで含めた、したたかな政治力のことです。mRNAの勝敗を分けたのも、研究室の成果より、それを数十カ国の承認プロセスへ同時に滑り込ませた巨大な組織力でした。
問うべきは一つです。 「この企業は規制に阻まれる側か、それとも、規制を自社の競争優位(設計条件)として織り込めている側か」 このスタンスの差は、後に埋めがたい事業スピードの差となって現れます。
試作品の有無より「量産と品質保証」の筋肉
3つ目の検問は、量産です。 何度でも繰り返しますが、DeepTechにおいて「1つ作れた」と「10万台を同じ品質で継続供給できる」は、別競技どころか、完全に“別人格”の組織能力を要求されます。
量産フェーズで問われるのは、天才の閃きではありません。プロセス設計、歩留まりの改善、サプライチェーンの安定化、品質保証体制の構築といった、徹頭徹尾「地味で強靭な筋肉」です。ASMLのHigh-NA EUVの真の恐ろしさは、狂気的な価格設定ではなく、あの複雑怪奇な装置を産業システムとして成立させる「供給網と保守網の束ね上げ」にありました。
だからこそ、「プロトタイプが動きました」という熱狂に騙されてはいけません。 見るべきは、「この会社は、品質を落とさずに繰り返し市場へ供給する未来を、解像度の高い『現実のプロセス』として描けているか」です。
「売る」のではなく、現場の運用へ「不可逆的に食い込む」
4つ目は、顧客実装です。 DeepTechに限らずですが、B2B市場で本当に強いのは「売るのが上手い企業」ではなく、「顧客のオペレーションに不可逆的に組み込まれる企業」です。
先のOECDレポートが示唆するように、技術の良し悪し以前に、「既存の業務プロセスへ接続できるか」が最大のボトルネックになります。DeepTechではこれがさらに重く、顧客側の硬直化した稟議、安全基準、設備更新のサイクル、保守責任の所在までをすべて丸め込まなければなりません。
したがって、「顧客にうまく説明できるか」ではなく、「顧客の現場に深く埋め込まれる侵入ルート(PoC先、既存チャネル、大企業との太い接点)を持っているか」を評価する必要があります。ここが弱い企業は、技術の完成度にかかわらず、商業化の速度が圧倒的に鈍ります。
「長期資本」の持久戦
最後の検問は、資本です。 身も蓋もない結論ですが、DeepTechにおいて最後の最後で勝敗を決するのは、やはりかなりの確率で「資本力」です。しかも、単に「足元でいくら大型調達できたか」という一過性の話ではありません。
重要なのは、研究開発から承認、量産ラインの立ち上げ、グローバルな営業実装まで続く、果てしなく長い死の谷を渡り切るだけの“継続資本”が組めるかどうかです。
EUのスケールアップ企業が、創業10年時点でサンフランシスコの同業より50%も少ない資本しか積めていないというEIBのデータ(9)は、単なる地域間の格差を示すものではありません。「どれほど優れた技術を発明しようとも、スケールの局面で燃料(資本)切れを起こせば、そこでゲームオーバーになる」という残酷な真理を表しています。
EICが、資金供給そのもの以上に「投資家や大企業との強固な接続」を成果として誇示するのも(10)、彼らが見ているのが単なる補助金配りではなく、「商業化の長距離走を最後まで走り抜けるエコシステムが組めるか」だからです。DeepTechにおいて、資本は単なる前提条件ではなく、競争優位そのものなのです。
「先行者利益か、ファーストフォロワーか」
そんな手垢のついた二項対立で市場を眺めるのは、もう終わりにしましょう。 私たちが目を凝らすべきは一つです。
誰が、その泥臭い「商業化システム」の回路を、最初に繋ぎ切るのか。
DeepTechの本当の勝者は、最初に閃いた者ではありません。最もしたたかに、現実世界の接続点を編み上げた者なのです。
今回は以上。参考になれば幸いです。ではまた!
今週の問い
「技術そのものより“商業化システム”で勝った会社として思い浮かぶのは、どの企業でしょうか?」
ぜひコメントを残していってください!
参考文献
- Stanford Institute for Human-Centered Artificial Intelligence (HAI), Artificial Intelligence Index Report 2025, Stanford University, 2025.
- OECD, BCG, INSEAD, The Adoption of Artificial Intelligence in Firms, OECD Publishing, 2025.
- Teece, David J., “Profiting from Technological Innovation: Implications for Integration, Collaboration, Licensing and Public Policy,” Research Policy, Vol.15, No.6, 1986, pp.285–305.
- Lieberman, Marvin B. and David B. Montgomery, “First-Mover Advantages,” Strategic Management Journal, Vol.9, S1, 1988, pp.41–58.
- Lieberman, Marvin B. and David B. Montgomery, “First-Mover (Dis)Advantages: Retrospective and Link with the Resource-Based View,” Strategic Management Journal, Vol.19, No.12, 1998, pp.1111–1125.
- VanderWerf, Pieter A. and John F. Mahon, “Meta-Analysis of the Impact of Research Methods on Findings of First-Mover Advantage,” Management Science, Vol.43, No.11, 1997, pp.1510–1519.
- 土橋伸一郎・濱田恒一, 『A Systematic Assessment of First-mover Advantages』, 長崎大学経済学部ディスカッションペーパー, 2014.
- Golder, Peter N. and Gerard J. Tellis, “Pioneer Advantage: Marketing Logic or Marketing Legend?”, Journal of Marketing Research, Vol.30, No.2, 1993, pp.158–170.
- European Investment Bank, The Scale-up Gap: Financial Market Constraints Holding Back Innovative Firms in the European Union, 2024.
- European Innovation Council, EIC Impact Report 2025, 2025.
- Reuters, “BioNTech to Acquire CureVac in $1.25 Billion All-Stock Deal,” 2025.
- Reuters, “CureVac and GSK Settle mRNA Patent Dispute with Pfizer/BioNTech,” 2025.
- Reuters, “Semiconductor Equipment Maker ASML Ships Second ‘High NA’ EUV Machine,” 2024.
- Reuters, “Seeking Edge over Rivals, Intel First to Assemble ASML’s Next-Gen Chip Tool,” 2024
300人以上の方達が購読中
いつでも購読解除可能です